
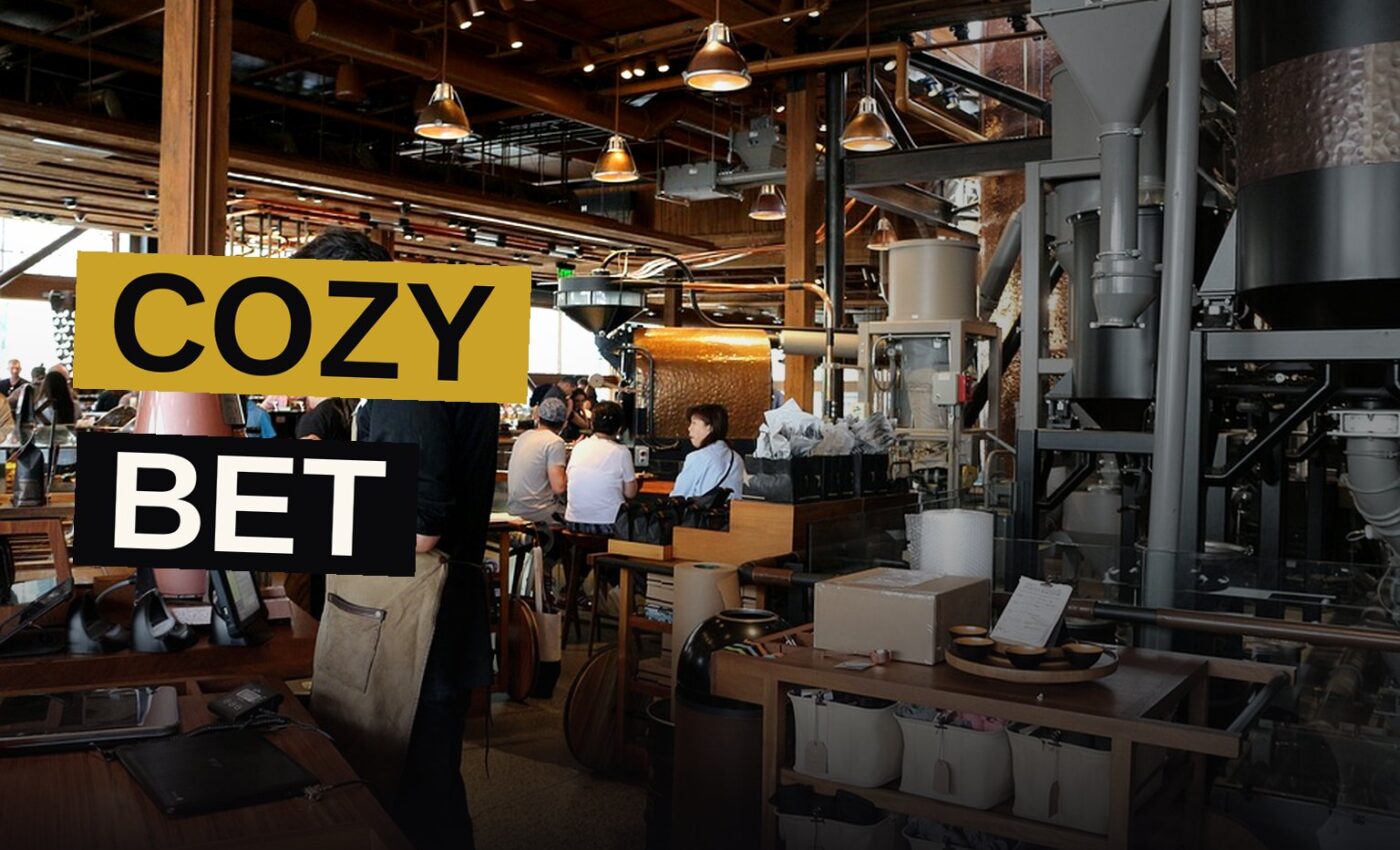
La cadena de cafeterías está invirtiendo mil millones de dólares en una expansión por sus tiendas de Norteamérica, añadiendo sofás, alfombras y estanterías para recuperar la sensación de un lugar donde los clientes pueden sentarse y quedarse. El objetivo es claro: convertir la cadena en refugios acogedores. Pero la pregunta permanece abierta: ¿valdrá la inversión contra el retorno?
Starbucks ha anunciado planes para renovar hasta 9,000 tiendas, con cada ubicación recibiendo alrededor de 150,000 dólares en mejoras. Esto representa una inversión mucho menor que las reformas anteriores, y el trabajo puede completarse generalmente de noche sin cerrar la tienda. La empresa espera que alrededor de 1,500 actualizaciones estén terminadas al cierre de septiembre, buscando alcanzar un total de 8,000 a 9,000 locales corporativos de Norteamérica.
El Repunte Hasta Ahora
Las mejoras forman parte de la estrategia «Volver a Starbucks» del director ejecutivo Brian Niccol. El plan ya ha ayudado a revertir una larga bajada en ventas. Las ventas comparables globales aumentaron un 7.9% en el último trimestre, con transacciones un 4.2% más altas y el ticket medio un 3.5% más alto. Las ventas comparables de EE. UU. también subieron un 7.9%, lo que demuestra que la recuperación se está impulsando por más que precios elevados.
Alrededor de un tercio de las transacciones de EE. UU. ahora provienen de pedidos móviles, un número que representa más del doble de su participación en 2019. Ese cambio es lo que Starbucks busca abordar. Con el tiempo, la compañía se ha vuelto cada vez más centrada en transacciones en lugar de quedarse. El nuevo diseño busca recuperar la idea del «tercer lugar» mientras mantiene la conveniencia que se ha vuelto central para el negocio.
El Costo de las Mejoras
El costo total es de mil millones de dólares. Cada tienda recibe alrededor de 150,000 dólares en trabajo. La empresa está a punto de completar cerca de 1,500 actualizaciones al final de septiembre, buscando alcanzar 8,000 a 9,000 locales corporativos de Norteamérica.
Ya que el trabajo se completa de noche, las tiendas pueden permanecer abiertas durante todo el proceso. Esto difiere de las reformas anteriores, que frecuentemente necesitaban cerrar. La firma no ha dicho si terminará el resto de las tiendas todo a la vez o distribuirá el esfuerzo a través de varios trimestres.
El Caso Favorable
La lógica detrás de la apuesta es simple. Un ambiente más acogedor podría animar a los clientes a volver con mayor frecuencia, agregar artículos adicionales a sus pedidos y permanecer más tiempo dentro de las tiendas, lo que podría transformar la inversión modesta en ganancias significativas.
Starbucks ya ha elevado su pronóstico fiscal para el año 2026. El EPS ajustado ahora se sitúa entre $2.55 y $2.65, y el crecimiento esperado de ventas comparables a nivel mundial es de aproximadamente un 6%.
El Problema de la Rentabilidad
El desafío mayor para el giro de tuerca es la rentabilidad. Reuters informó que los márgenes operativos globales cayeron al 12.9%, frente al 15.8% dos años antes. En Norteamérica, la caída fue más pronunciada, con los márgenes disminuyendo del 21% al 13.6%.
Starbucks aún no ha visto reflejada plenamente su mejora en ventas en mayores ganancias, dado que la compañía mantiene su compromiso con su estrategia de giro de tuerca y continúa invirtiendo consecuentemente.
Cómo Se Desglosan los Números
| Métrica | Actual | Dos Años Anteriormente |
|---|---|---|
| Margen operativo global | 12.9% | 15.8% |
| Margen de Norteamérica | 13.6% | 21% |
Lo que pesa sobre la renovación es si el crecimiento de ventas supera la recuperación del margen. Starbucks está gastando abundantemente para traer a los clientes de vuelta a las tiendas, pero el dinero destinado a renovaciones no aumenta directamente la facturación. Más bien, la empresa apuesta a que la experiencia mejorada impulsará más visitas, pedidos más grandes y estadías más largas.
Lo Que Los Inversores Están Siguiendo
La pregunta que los inversores deberían hacerse es si el tráfico aumentado eventualmente llevará a márgenes más fuertes. El crecimiento de ventas es evidente, pero las ganancias aún no han alcanzado el nivel deseado.
La empresa ya ha elevado su pronóstico fiscal para 2026, incluyendo ganancias ajustadas por acción (EPS) de $2.55 a $2.65 y un crecimiento comparativo global de ventas del alrededor de 6%. Esas cifras sugieren que la línea superior se mueve en la dirección correcta. Los números de margen cuentan otra historia.
La Línea de Tiempo Por Delante
La implementación avanza rápido. Alrededor de 1,500 tiendas deberían concluir su actualización por el final de septiembre, con el objetivo total de entre 8,000 y 9,000 ubicaciones aún por alcanzar.
| Etapa | Objetivo |
|---|---|
| Actualizaciones completadas | ~1,500 por el final de septiembre |
| Ubicaciones totales objetivas | 8,000 a 9,000 |
La Conclusión Final
Starbucks está haciendo una apuesta de mil millones de dólares sobre la comodidad. Está invirtiendo 150,000 dólares por establecimiento para revivir la idea del «tercer lugar». Las ventas muestran una tendencia al alza, pero los márgenes de ganancia siguen por debajo de sus niveles previos.
Para el ejercicio fiscal 2026, la empresa ha elevado su pronóstico, con orientación de ganancias por acción ahora situada en 2.55 a 2.65 dólares y un crecimiento comparativo de ventas cercano al 6%. La pregunta abierta es si el rediseño acogedor puede impulsar esos márgenes hacia donde estaban antes de la pandemia.
La apuesta depende del cliente. Si los sofás y alfombras atraen a más personas por la puerta, la empresa sale victoriosa. Pero si el gasto no eleva las ganancias, el mil millones se convierte en un costoso ejemplo de cuán difícil es cambiar cómo las personas usan una tienda de café.
Starbucks ya ha demostrado su capacidad para impulsar el crecimiento de ventas. Lo que resta por probar es si la empresa puede hacer que esas ventas sean más lucrativas.